Changement d’adresse au Crédit Agricole : démarches
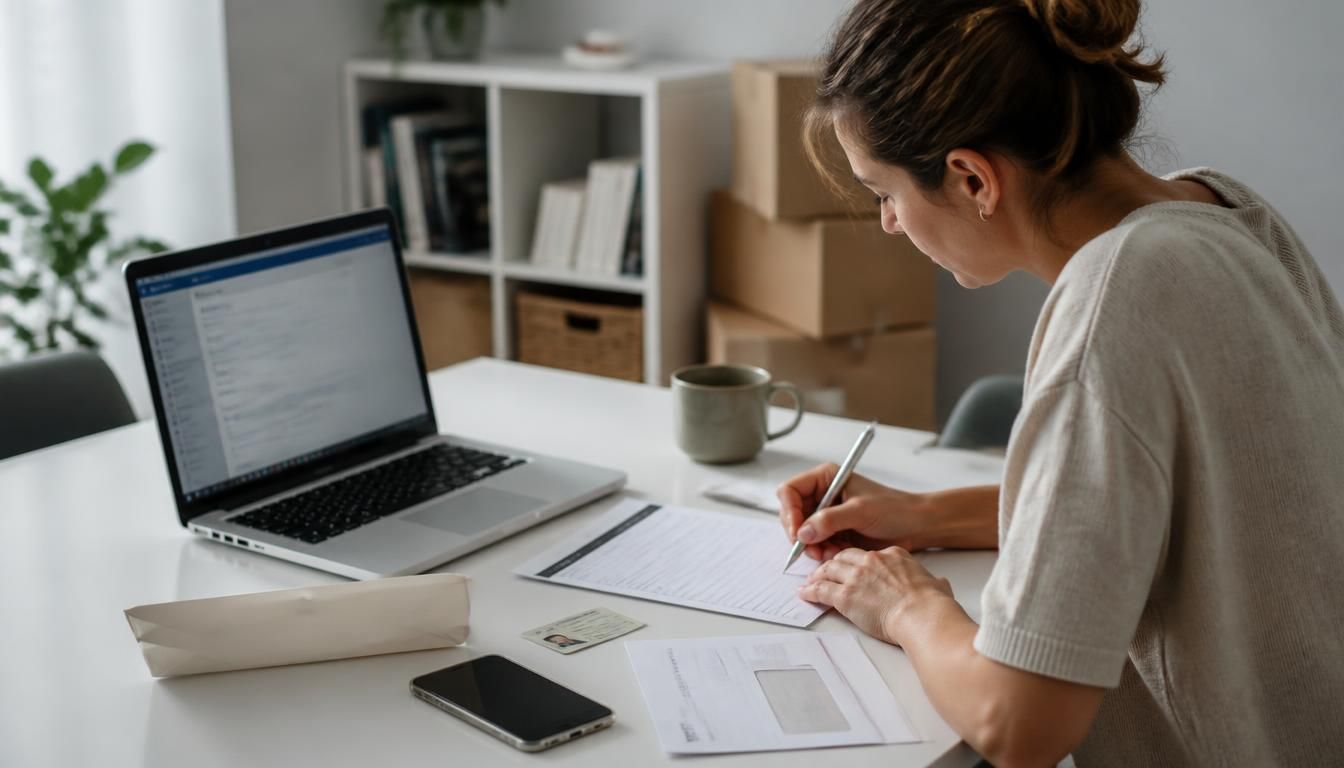
Vous venez de changer de logement et vous voulez éviter le moindre contretemps ? Le changement d’adresse bancaire est souvent une petite démarche, mais il joue un rôle décisif dans la bonne réception de vos courriers et dans le suivi de vos opérations. Quand vos coordonnées sont à jour, vous limitez les retards, vous sécurisez vos échanges et vous gardez une continuité de service sans stress. Dans ce contexte, le credit agricole changement d adresse est une formalité utile à anticiper dès que votre déménagement se précise.
Cette mise à jour permet aussi de conserver un dossier bancaire cohérent, surtout si votre transfert se fait entre deux villes ou deux régions. En pratique, elle facilite la gestion de votre compte, de vos relevés et de vos documents, tout en assurant que la banque dispose bien de la bonne adresse pour vous joindre. Et franchement, quand on prépare déjà les cartons, autant simplifier ce qui peut l’être.
Pourquoi prévenir sa banque après un déménagement
Après un déménagement, prévenir sa banque n’est pas un réflexe superflu : c’est une information de base pour garder un dossier bancaire fiable. Si votre adresse n’est plus la bonne, la banque peut envoyer des lettres au mauvais endroit, ce qui complique la coordination avec votre conseiller et ralentit la gestion de vos demandes. Un simple oubli peut aussi gêner la réception du courrier bancaire, surtout lorsque vous attendez un document important lié à votre ancien ou à votre nouveau logement. Pour approfondir ce sujet, consultez notre guide sur les banques sont elles ouvertes demain.
Imaginez Claire, qui quitte Nantes pour Lyon sans informer sa banque à temps. Elle attend une lettre de confirmation, mais le courrier part à l’ancienne adresse. Résultat : une opération simple devient une suite de relances inutiles. Pour éviter cela, il vaut mieux informer rapidement votre agence et votre conseiller, afin que chaque information utile soit bien enregistrée.
Les conséquences d’une adresse non mise à jour
Une adresse obsolète peut entraîner des retards, des documents perdus et des échanges moins fluides avec la banque. Cela concerne aussi la réception des relevés, des notifications et de certains courriers de suivi. En cas de déménagement, mieux vaut donc vérifier que l’information bancaire correspond bien à votre situation réelle.
- Le courrier peut être distribué à l’ancien logement et ne jamais vous parvenir.
- La banque peut manquer une information utile pour traiter votre dossier.
- Un document important peut arriver trop tard pour être utilisé.
- Votre conseiller peut avoir besoin de vous recontacter pour une vérification.
- Une demande bancaire peut rester en attente faute de bonne adresse.
Ce que la banque doit pouvoir vérifier après un déménagement
La banque doit pouvoir s’assurer que vos coordonnées sont exactes, que votre identité correspond bien au dossier et que vos échanges restent sécurisés. Cette vérification est une étape normale : elle protège votre compte et évite les erreurs d’aiguillage. Une bonne information dès le départ simplifie aussi les échanges avec votre service client.
Ce qui change vraiment dans vos coordonnées au Crédit Agricole
Quand vous signalez un changement, ce n’est pas tout votre univers bancaire qui bouge. En réalité, la banque met surtout à jour l’adresse de correspondance et les éléments liés à votre dossier client. Le RIB, le compte et les moyens de paiement restent en principe inchangés. C’est rassurant, car un changement d’adresse ne signifie pas qu’il faut changer de carte ou refaire toute votre organisation bancaire.
Dans le cas d’une mobilité entre deux caisses régionales, le sujet peut sembler plus sensible, mais la logique reste la même : le dossier doit suivre votre nouvelle situation. Selon votre agence, le traitement peut demander une vérification supplémentaire, surtout si votre nom, votre adresse ou votre compte doivent être rattachés à un nouveau point de contact. L’important est de distinguer ce qui relève du changement administratif et ce qui touche réellement à vos opérations.
| Ce qui change | Ce qui ne change pas |
|---|---|
| L’adresse de correspondance dans le dossier | Le numéro de compte |
| Les informations de contact du client | Le RIB |
| La relation avec l’agence ou la caisse | La carte bancaire en cours |
| Les données utiles au suivi administratif | Les opérations déjà enregistrées |
Le RIB reste-t-il identique après le changement d’adresse ?
Dans la plupart des cas, oui : le RIB reste identique, car l’adresse postale n’est pas le cœur de l’identification bancaire. Ce point rassure souvent les clients qui craignent de devoir prévenir tous leurs contacts. En pratique, on met surtout à jour les coordonnées de contact, pas l’ensemble des références du compte.
Quand faut-il vérifier les coordonnées du dossier client ?
Il est utile de vérifier vos coordonnées dès que vous emménagez, mais aussi lors d’un changement de caisse, d’agence ou de situation familiale. Si plusieurs éléments ont évolué en même temps, la banque peut demander une confirmation complémentaire pour garder un dossier propre et cohérent.
Les démarches à suivre pour mettre à jour vos coordonnées
Pour effectuer une demande de mise à jour, plusieurs canaux existent selon votre situation. Vous pouvez la faire en ligne, depuis votre espace client, ou passer par votre agence si vous préférez un échange direct. Le téléphone reste aussi une solution pratique pour contacter votre conseiller et communiquer l’information rapidement. Enfin, une lettre peut être utile si vous souhaitez formaliser la demande par écrit.
L’idée est simple : vous rassemblez les éléments utiles, vous contactez la banque, puis vous attendez la validation du dossier. En général, une demande bien préparée évite les allers-retours et accélère le traitement. Si un justificatif est demandé, il vaut mieux l’avoir sous la main avant de commencer. Cela permet à la banque de répondre plus vite et de limiter les blocages.
- Faire la demande depuis l’espace client en ligne.
- Contacter votre conseiller par téléphone.
- Passer par votre agence pour un échange direct.
- Envoyer une lettre si le dossier doit être formalisé.
- Communiquer les informations utiles dès le premier contact.
Faire la demande en ligne ou via l’espace client
La demande en ligne est souvent la plus simple, car elle permet d’effectuer la mise à jour sans déplacement. Vous saisissez votre nouvelle adresse, vous vérifiez les données affichées, puis vous envoyez la demande. Si un service de validation existe, il peut demander une confirmation avant d’enregistrer le changement.
Passer par l’agence, le téléphone ou le courrier
Si vous préférez un contact humain, l’agence reste un point d’entrée rassurant. Le téléphone permet aussi de contacter rapidement un conseiller, surtout si vous avez une question précise. Le courrier, lui, convient davantage aux situations où vous souhaitez garder une trace écrite de votre demande.
Quels documents préparer pour un dossier complet et sans retard
Pour éviter une demande incomplète, il vaut mieux préparer vos éléments avant de contacter la banque. Le premier réflexe consiste à vérifier votre nouvelle adresse, votre nom exact et les coordonnées associées à votre compte. Un justificatif de domicile peut être demandé selon le cas, notamment si la banque doit confirmer la cohérence du dossier. Pensez aussi à garder sous la main vos références bancaires et, si besoin, les informations de l’ancien logement.
Dans beaucoup de cas, le dossier avance plus vite quand tout est clair dès le départ. Un établissement bancaire apprécie une demande nette, surtout si le déménagement s’accompagne d’un changement de situation ou d’un compte partagé. Le bon réflexe, c’est de communiquer une information complète plutôt que d’envoyer plusieurs messages séparés.
- Votre nouvelle adresse postale complète.
- Votre nom exact tel qu’il figure au dossier.
- Un justificatif de domicile récent si demandé.
- Les coordonnées de l’ancien logement pour vérification.
- Les références utiles du compte ou du titulaire.
Les informations à vérifier avant d’envoyer votre dossier
Avant l’envoi, relisez chaque coordonnée : nom, adresse, code postal et ville. Une petite erreur peut ralentir la gestion du dossier et obliger la banque à vous recontacter. Vérifiez aussi que le justificatif correspond bien à la bonne personne et au bon logement.
Le cas particulier des comptes joints et des co-titulaires
Pour un compte joint, la banque doit pouvoir identifier clairement chaque titulaire. Si les co-titulaires n’habitent plus au même endroit, le cas mérite une attention particulière. Il est souvent utile de préciser qui reçoit le courrier et quelle adresse doit figurer comme contact principal.
Déménagement, mobilité bancaire et questions pratiques à anticiper
Un déménagement pose souvent la même question : faut-il changer de banque ou simplement mettre à jour ses coordonnées ? Dans la plupart des cas, la mobilité bancaire ne vous oblige pas à changer d’établissement. Vous pouvez rester dans la même banque, changer d’agence si nécessaire, et faire une démarche simple pour actualiser votre dossier. Cela évite de déplacer tout votre suivi alors qu’un transfert administratif suffit parfois.
Avant de décider, demandez-vous si votre nouvelle situation change seulement votre lieu de vie ou aussi votre manière de gérer vos comptes. Si vous gardez les mêmes habitudes, la banque peut souvent répondre à votre besoin sans modification lourde. En revanche, si vous changez de région, d’agence ou de rythme de vie, il peut être utile de faire le point avec votre conseiller. Ainsi, vous savez quoi faire avant et après le déménagement.
- Votre nouvelle situation exige-t-elle vraiment un changement de banque ?
- Votre agence actuelle peut-elle continuer à suivre votre dossier ?
- Souhaitez-vous simplement changer d’adresse ou aussi d’interlocuteur ?
- Vos opérations en cours nécessitent-elles un transfert administratif ?
- Avez-vous besoin d’un conseil pour organiser la mobilité ?
Faut-il changer de banque quand on déménage ?
Non, pas forcément. Le plus souvent, vous pouvez garder votre banque et simplement mettre à jour vos coordonnées. Le déménagement ne crée pas, à lui seul, une obligation de changer d’établissement. C’est surtout une question d’organisation personnelle et de proximité avec votre agence.
Comment savoir si votre situation nécessite un simple transfert administratif ?
Si vos comptes, vos moyens de paiement et vos opérations restent stables, un simple transfert administratif peut suffire. En revanche, si votre mobilité s’accompagne d’un changement de région ou d’un nouveau mode de suivi, demandez à votre conseiller de vous expliquer la démarche la plus adaptée. La réponse doit rester simple et claire.
FAQ – Questions fréquentes sur le changement d’adresse bancaire
Le changement d’adresse modifie-t-il mon RIB ?
Non, dans la plupart des cas, votre RIB ne change pas. La banque met surtout à jour l’adresse de contact liée à votre dossier.
Dois-je prévenir ma banque immédiatement après mon déménagement ?
Oui, il vaut mieux le faire rapidement pour éviter les retards de courrier et les erreurs de suivi.
Puis-je faire la démarche à distance ?
Oui, selon les canaux proposés, vous pouvez souvent demander la mise à jour en ligne, par téléphone ou par courrier.
Faut-il fournir un justificatif de domicile ?
Parfois oui, surtout si la banque doit vérifier l’exactitude de la nouvelle adresse.
Mon conseiller peut-il traiter la demande rapidement ?
Oui, si votre dossier est complet, le conseiller peut généralement avancer plus vite sur la demande.
Le changement d’adresse est-il une démarche simple ?
Oui, c’est une formalité simple quand les informations sont prêtes et que la banque reçoit une demande claire.