Comparer une mutuelle labellisée dans la fonction publique
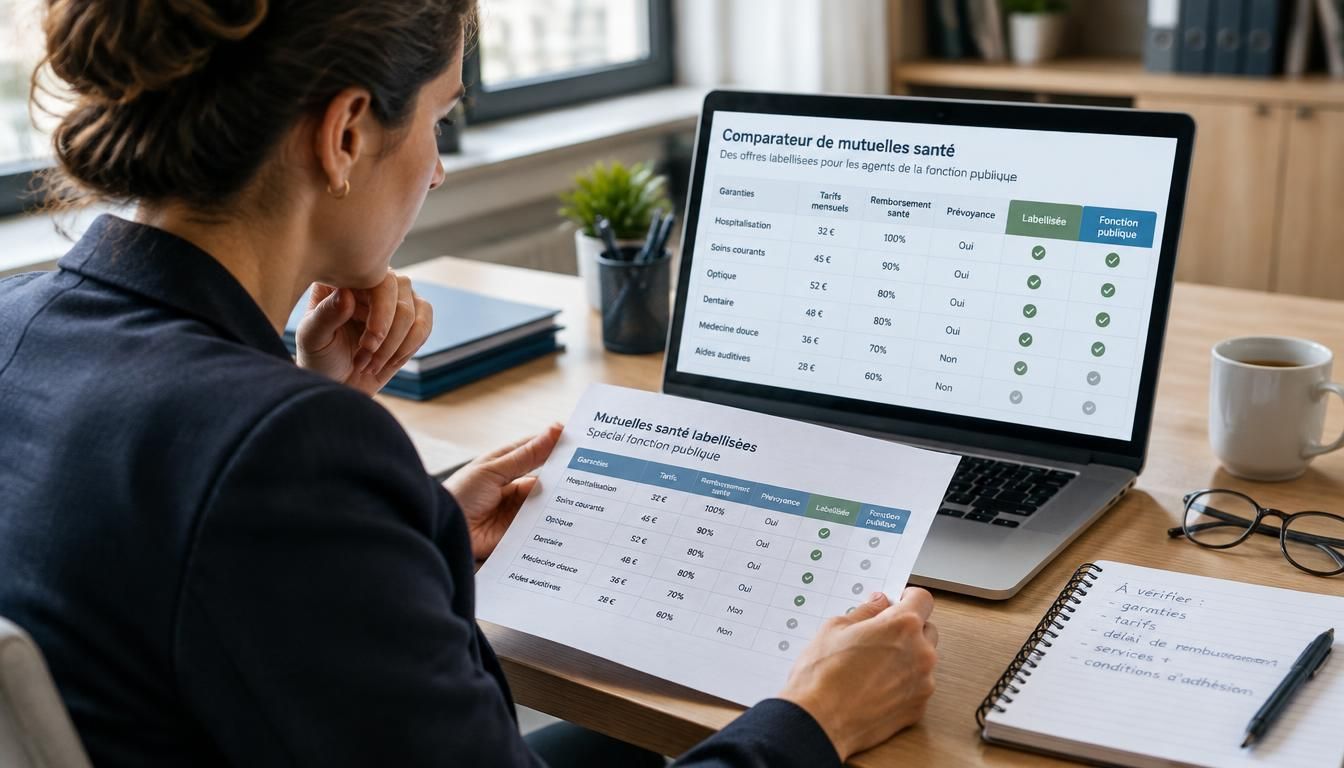
Choisir une couverture quand on travaille dans la fonction publique n’est jamais anodin : entre les soins du quotidien, les imprévus et les écarts de prise en charge, vous pouvez vite hésiter. Un comparateur mutuelle labellisée représente alors un repère simple pour trier les offres, comprendre les garanties et mesurer ce qui change vraiment sur votre budget santé. Il facilite la comparaison avant souscription, aide à repérer les meilleurs niveaux de remboursement et vous permet d’avancer avec plus de clarté, sans perdre de temps dans des conditions trop techniques.
Pour un fonctionnaire, une mutuelle bien choisie doit rester lisible, adaptée à votre situation et cohérente avec vos besoins réels. C’est là qu’un comparateur de mutuelle labellisée devient utile : il met en face à face les écarts de prix, les prestations et les garanties, afin de vous aider à choisir plus sereinement.
Comprendre la mutuelle labellisée avant de comparer
Avant de comparer, il faut savoir ce que recouvre une mutuelle labellisée. Dans la fonction publique, ce mutuel de protection s’adresse souvent à un fonctionnaire qui cherche une couverture plus lisible qu’une offre standard. Le principe reste simple : une mutuelle labellisée est une complémentaire santé qui répond à un cadre précis, pensé pour le public et pour des besoins souvent proches d’un agent en poste. Ce type d’assurance ne remplace pas la Sécurité sociale, mais il complète vos dépenses avec une logique de garantie et de service plus facile à lire. Pour approfondir ce sujet, consultez notre guide sur quelles sont les mutuelles labellisées fonction publique territoriale.
Dans un comparatif, cette lecture change tout. Le public n’achète pas seulement un prix, il compare un niveau de garantie, une complémentaire plus ou moins protectrice et un acteur capable d’accompagner le quotidien. Pour un fonctionnaire territorial, un autre mutuel peut sembler plus intéressant selon l’âge, la famille ou les soins fréquents. L’idée n’est pas de trouver “la” mutuelle parfaite, mais celle qui colle à votre santé et à votre usage réel. En complément, découvrez mutuelle responsable.
À qui s’adresse ce type de couverture ?
Cette solution vise surtout le fonctionnaire qui veut une mutuelle claire, mais elle peut aussi parler à un agent public en début de carrière, à un agent de collectivité ou à un profil qui souhaite sécuriser ses dépenses sans complexité. Un service bien conçu doit rester compréhensible dès le premier regard.
En quoi la labellisation change la lecture d’une offre ?
La labellisation apporte un repère utile : elle vous aide à comparer deux offres de mutuelle sans vous perdre dans des promesses floues. Pour un mutuel, ce cadre rend la lecture plus rassurante, car la complémentaire santé se juge alors sur des critères plus concrets que sur le seul discours commercial. Vous pourriez également être intéressé par courtier en mutuelle.
Les offres qui se démarquent dans un comparatif
Quand vous ouvrez un classement, l’objectif n’est pas de regarder tout le marché au hasard, mais de repérer vite ce qui mérite votre attention. Dans un bon classement, le meilleur choix n’est pas toujours l’offre la moins chère : c’est souvent celle qui équilibre tarif, niveau de couverture et prestation utile au quotidien. Un assureur peut proposer une mutuelle très correcte pour un jeune agent, tandis qu’un autre sera plus pertinent pour une famille ou pour un besoin optique plus fort.
Voici un tableau simple pour lire un classement avec méthode :
| Critère | Lecture utile |
|---|---|
| Prix | Vérifiez si le tarif mensuel reste cohérent avec vos soins |
| Garanties | Regardez le niveau de couverture sur les postes qui comptent |
| Services | Comparez la prestation d’accompagnement et la simplicité de gestion |
| Profil | Choisir une offre adaptée au statut évite les mauvaises surprises |
Un bon classement doit aussi proposer un vrai tri : meilleur rapport qualité-prix, meilleur niveau de protection ou meilleure mutuelle pour un besoin précis. C’est cette logique qui permet de choisir sans se tromper.
Quels critères font ressortir une offre intéressante ?
Le bon classement met en avant ce qui change vraiment votre quotidien : tarif lisible, garanties utiles, couverture équilibrée et contrat simple à comprendre. Un assureur sérieux doit proposer une offre cohérente, pas seulement attractive en apparence.
Comment lire un classement sans se tromper ?
Lisez-le comme un outil d’aide à la décision, pas comme une vérité absolue. Une prestation très bien notée pour un profil ne sera pas forcément la meilleure pour le vôtre. Le meilleur réflexe consiste à croiser niveau, couverture et besoin réel avant de choisir.
Prix, reste à charge et économies possibles
Le prix reste souvent le premier filtre, et c’est normal : selon le profil, l’écart peut aller de 18 euro à 62 euro par mois, parfois davantage si la couverture est renforcée. Pour une famille, cela peut représenter plus de 500 euro par an. Un bon tarif ne vaut pourtant rien si le remboursement laisse trop de charge sur les soins fréquents. C’est pourquoi il faut faire un vrai calcul, pas seulement regarder la cotisation.
Les écarts viennent souvent de cinq facteurs : l’âge, le niveau de garanties, la composition familiale, les frais de gestion et les options incluses. Une complémentaire peut sembler économique, puis devenir moins avantageuse dès qu’on additionne les frais réels. Dans une même situation, un assuré peut faire 12 euro d’économie par mois, mais perdre 80 euro sur un soin dentaire. L’avantage, c’est qu’en comparant bien, vous pouvez faire baisser votre budget sans sacrifier l’essentiel.
Ce qui fait varier le prix d’un contrat
Le tarif dépend d’abord du niveau de remboursement, puis de l’âge, du nombre de personnes couvertes, des frais annexes et du type d’assurance choisi. Selon la situation, le meilleur équilibre n’est pas le moins cher, mais celui qui limite la charge restante.
Comment estimer le budget sans surpayer ?
Commencez par vos dépenses sur 12 mois, puis regardez ce que la mutuelle rembourse vraiment. Si vous payez 35 euro par mois et évitez 420 euro de frais, l’avantage est clair. L’idée est de faire coïncider le tarif avec vos besoins, pas de souscrire au hasard.
Garanties à examiner pour choisir avec méthode
Pour bien comparer, il faut regarder les garanties qui pèsent vraiment sur votre budget. Les soins courants, l’hospitalisation, l’optique et le dentaire restent les postes les plus sensibles. Une garantie peut paraître solide sur le papier, mais si la prise en charge de l’hospitalisation est faible, le contrat perd vite de son intérêt. À l’inverse, une mutuelle plus équilibrée peut offrir une meilleure prise sur les dépenses du quotidien.
Le niveau de remboursement doit être lu poste par poste. Sur le dentaire, par exemple, un contrat peut couvrir une couronne à un niveau correct, mais rester moyen sur l’orthodontie. Sur l’optique, la différence entre une garantie de base et une garantie renforcée se voit vite sur le reste à payer. La couverture la plus utile est souvent celle qui protège vos dépenses réelles, pas celle qui promet le plus en façade.
Les postes de soins à regarder en priorité
Concentrez-vous sur l’hospitalisation, le dentaire, l’optique et les soins courants, car ce sont eux qui font varier le budget. Une mutuelle santé doit être évaluée sur sa garantie la plus utile pour votre profil, pas sur un détail secondaire. Pour aller plus loin, lisez cpam loire atlantique tel.
Les différences entre garanties de base et renforcées
Une garantie de base limite souvent le remboursement à l’essentiel, tandis qu’une garantie renforcée améliore la prise sur les postes coûteux. Le bon type de contrat dépend de votre usage : peu de soins, ou besoin régulier de protection plus large dans une logique solidaire.
Adapter la comparaison au profil de l’assuré
Un bon comparatif ne traite pas tout le monde de la même manière. Un fonctionnaire territorial n’a pas toujours les mêmes attentes qu’un autre agent public, et un senior ne regarde pas les mêmes points qu’un jeune actif. La situation familiale, la fonction exercée et l’employeur influencent aussi le choix. Une personne seule cherchera souvent un contrat simple, alors qu’une famille regardera surtout le niveau de couverture sur les enfants et les soins réguliers.
- Pour un fonctionnaire territorial, la priorité est souvent la lisibilité des garanties et la stabilité du tarif.
- Pour un agent hospitalier, la prise en charge des soins fréquents et de l’hospitalisation compte davantage.
- Pour un senior, le niveau de remboursement sur l’optique et le dentaire devient central.
- Pour un indépendant, il faut comparer la souplesse du contrat et la cohérence avec son activité.
Ce tri par profil permet de choisir plus vite et de limiter les écarts entre attente et réalité. Un employeur peut parfois orienter la recherche, mais le bon partenaire reste celui qui vous aide à faire correspondre votre situation à la bonne offre.
Pour un agent territorial ou hospitalier
Si vous êtes fonctionnaire territorial ou agent hospitalier, comparez d’abord la couverture des soins réguliers, puis la capacité du contrat à suivre vos dépenses de santé sur l’année. Le bon choix dépend souvent de votre rythme de vie et de votre fonction.
Pour un senior, une famille ou un indépendant
Un senior cherchera surtout un remboursement solide, une famille regardera la charge globale, et un indépendant privilégiera la souplesse. Dans chaque situation, l’employeur ou le partenaire de l’offre compte moins que l’adéquation réelle avec vos besoins.
Passer de la comparaison à la souscription sans hésiter
Une fois la comparaison terminée, il reste l’étape la plus importante : choisir puis souscrire sans précipitation. Vous devez vérifier les conditions, relire les exclusions et confirmer que le service annoncé correspond bien à votre besoin. Un acteur sérieux doit proposer un contrat clair, un parcours simple et une aide compréhensible avant signature. C’est souvent là que se joue le vrai bénéfice : une décision rapide, mais pas impulsive.
Avant de souscrire, prenez quelques minutes pour relire la prestation qui compte le plus pour vous. Si vous hésitez encore, comparez une dernière fois le niveau de couverture, le délai éventuel et la facilité de gestion. Pour un assuré français, le bon choix est celui qui réduit les doutes, pas celui qui multiplie les promesses. L’engagement doit rester clair, surtout quand il s’agit d’une complémentaire santé que vous garderez plusieurs mois.
Les dernières vérifications avant de signer
Relisez le contrat, vérifiez les garanties utiles, contrôlez le tarif final et confirmez que la souscription correspond à votre situation. Cette dernière aide évite une mauvaise surprise et sécurise votre engagement.
Comment valider le bon choix en quelques minutes ?
Comparez une dernière fois le service, le niveau de remboursement et la simplicité de gestion. Si tout est cohérent, vous pouvez souscrire sereinement. Le bon avantage, ici, c’est de décider vite sans renoncer à la qualité.
FAQ – Questions fréquentes sur le choix d’une couverture labellisée
Comment savoir si une couverture labellisée est adaptée à mon profil ?
Regardez vos dépenses de santé, votre statut de fonctionnaire et vos besoins réels. Une mutuelle adaptée à un profil public n’est pas forcément la meilleure pour un autre. Le bon mutuel est celui qui équilibre tarif et garantie.
Faut-il privilégier le tarif ou le niveau de remboursement ?
Le tarif compte, mais le remboursement pèse souvent plus lourd à long terme. Une mutuelle trop bon marché peut coûter cher en reste à charge. Pour un fonctionnaire, mieux vaut comparer les deux ensemble avant de souscrire.
Un agent territorial doit-il comparer autrement qu’un autre fonctionnaire ?
Oui, car la situation territoriale peut modifier les besoins prioritaires. Un classement utile doit tenir compte du profil, du public visé et du niveau de garantie. Le bon mutuel n’est pas le même selon les usages.
Que vérifier avant de souscrire à une complémentaire santé ?
Vérifiez les exclusions, le tarif final, la garantie principale et la qualité du service. Une assurance claire vous aide à choisir sans stress. Pour un fonctionnaire, la lisibilité du contrat reste essentielle.
Un comparatif aide-t-il vraiment à trouver la meilleure offre ?
Oui, parce qu’il met en face à face le classement, le tarif, le remboursement et les différences de mutuelle. En quelques minutes, vous pouvez choisir une offre plus cohérente et souscrire avec davantage de confiance.