
Combien de temps conserver ses relevés bancaires ?
 Emmanuel
•
19 septembre 2026
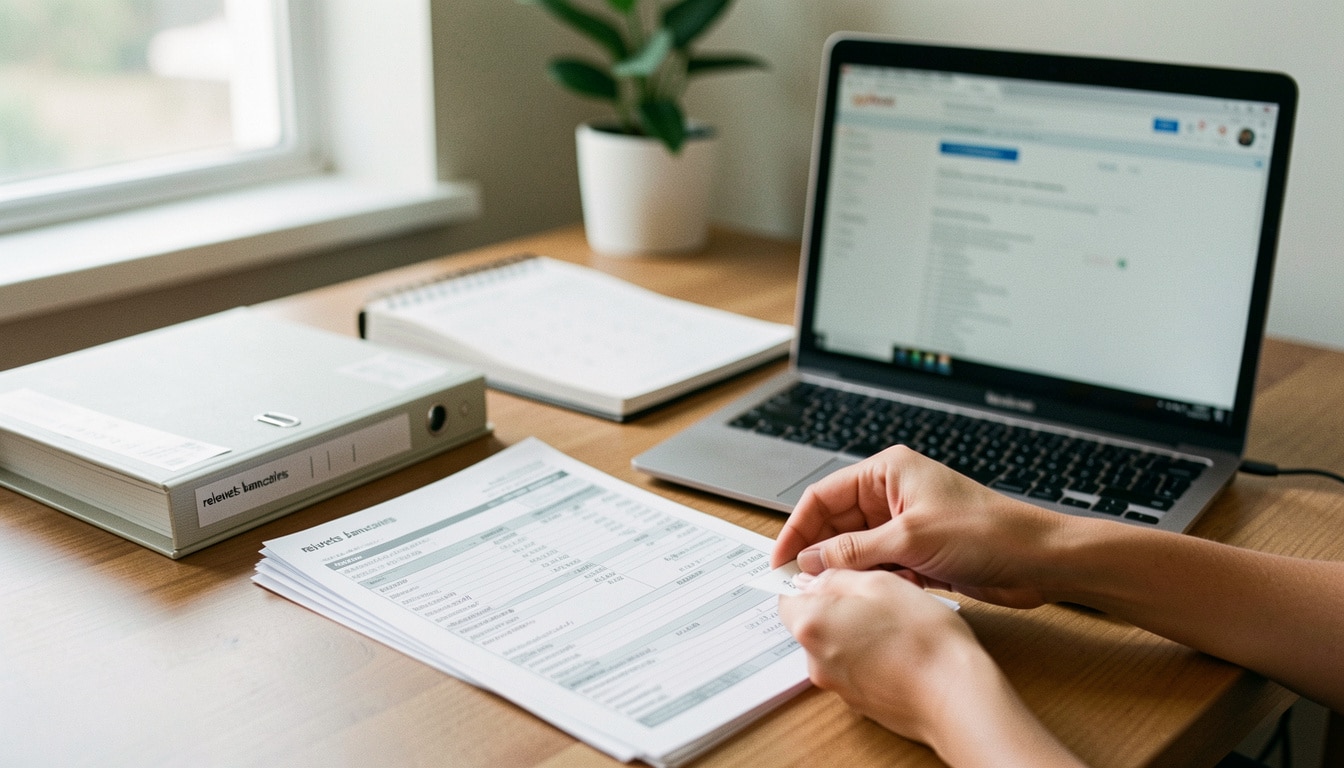
Le tri des papiers administratifs commence souvent par une question très concrète : que faut-il vraiment garder, et pour combien de temps ? Quand on range un dossier bancaire, on hésite vite entre prudence et encombrement. Pourtant, la réponse n’est pas arbitraire : elle repose sur la valeur de preuve, la durée de prescription et le besoin de retrouver une opération plus tard. Savoir combien de temps garder les relevés de compte bancaire permet de conserver l’essentiel sans saturer vos classeurs.
Cette règle simple vous aide à protéger vos droits, à vérifier vos dépenses et à sécuriser vos archives. En pratique, le bon réflexe consiste à conserver les relevés utiles pendant la période où ils peuvent servir d’article de preuve, puis à les classer ou les détruire avec méthode.
Pourquoi ces relevés restent utiles bien après leur émission
Un document bancaire ne perd pas son intérêt le jour où il est édité. Au contraire, un relevé peut encore servir des mois, parfois des années, après sa date d’envoi. Dans la vie courante, il aide à suivre un paiement, à retrouver un virement ou à vérifier une opération oubliée. C’est pourquoi il est utile de conserver ce document avec soin : il peut prouver un débit, un crédit ou une absence de mouvement.
Dans ce cas, garder les relevés évite bien des litiges. Un article bien classé dans votre dossier bancaire devient une preuve simple à sortir en cas de contestation. Vous gagnez du temps, mais aussi de la sécurité, car un document conservé correctement se retrouve vite. Pour savoir quand jeter, il faut d’abord savoir à quoi il peut encore servir.
- Vérifier une opération suspecte sur un compte bancaire.
- Conserver une preuve de paiement en cas de contrôle.
- Comparer des relevés pour repérer une erreur.
- Retrouver un document utile pour un remboursement.
- Prouver un historique bancaire lors d’un litige.
Vérifier une opération, un prélèvement ou un virement
Quand un prélèvement passe en double ou qu’un virement n’arrive pas, le relevé devient le premier document à ouvrir. Il montre la date, le montant et l’intitulé exact de l’opération. Dans un cas de contestation, ce document bancaire permet de vérifier si l’erreur vient de la banque, du fournisseur ou de votre propre ordre de paiement. C’est aussi un moyen simple de garder une trace claire d’un mouvement ancien. Beaucoup de clients ne s’en rendent compte qu’au moment où ils cherchent une preuve précise.
Prouver un paiement ou retrouver l’historique d’un compte
Un relevé bancaire sert aussi à prouver que vous avez bien payé une facture, un loyer ou un achat important. Si un commerçant, un bailleur ou un organisme vous demande une trace, le document fait foi. Pour retrouver l’historique d’un compte, il reste souvent plus pratique qu’un simple relevé de carte. Dans un dossier bancaire, ce document aide à reconstituer une période complète et à garder une vue fiable sur vos finances.
Les durées de conservation selon le type de document bancaire
La durée de conservation ne dépend pas seulement du bon sens : elle varie selon le type de document, sa date et son usage. Un relevé mensuel, un contrat de prêt ou un justificatif de paiement ne suivent pas le même délai. En pratique, il faut conserver plus longtemps ce qui peut encore servir à faire valoir un droit ou à répondre à une réclamation.
Le code applicable et la prescription fixent souvent le cadre légal. Pour un document bancaire, la règle la plus prudente consiste à garder l’original ou sa copie tant que le délai de contestation n’est pas expiré. Voici un repère simple pour vous organiser sans hésiter.
| Type de document | Durée conseillée |
|---|---|
| Relevé mensuel | 5 ans |
| Contrat bancaire | Jusqu’à la fin du contrat + 5 ans |
| Justificatif de paiement | 5 ans |
| Document lié à un crédit | 5 ans après la fin du prêt |
Cette durée peut changer selon la nature du document et la date de fin du contrat. Par exemple, un justificatif lié à un remboursement ou à une opération exceptionnelle mérite parfois d’être gardé plus longtemps. Le bon réflexe est de classer chaque document bancaire selon son usage réel, pas seulement selon sa forme.
Relevés mensuels, contrats et justificatifs: ce qui change vraiment
Un relevé mensuel sert surtout à suivre les opérations courantes, alors qu’un contrat bancaire fixe des engagements plus longs. Le justificatif, lui, prouve un paiement ou une démarche précise. C’est là que la durée change : le document lié à un contrat doit souvent être conservé jusqu’à la fin de l’engagement, puis encore plusieurs années. Le code de conservation n’est pas le même pour chaque type de pièce, et c’est normal.
Quand un crédit ou un prêt impose de garder plus longtemps
Si vous avez un crédit immobilier, un prêt personnel ou un financement en cours, il faut garder les pièces plus longtemps. Le contrat, les échéances et les relevés associés peuvent servir à prouver un remboursement, une date de fin ou une anomalie. En cas de fin anticipée, gardez aussi l’attestation de clôture. Pour un document bancaire lié à un prêt, la prudence est votre meilleure alliée.
Le cadre légal expliqué simplement: prescription, réclamation et preuve
Le cadre légal repose sur une idée simple : vous conservez un document tant qu’il peut servir à prouver quelque chose. La prescription correspond au délai au-delà duquel une action devient impossible ou plus difficile. Dans le secteur bancaire, ce délai influence directement la durée de garde. Autrement dit, si vous pouvez encore réclamer ou contester, vous devez encore pouvoir produire le document.
Le droit bancaire prévoit aussi des délais pour adresser un courrier de réclamation ou transmettre une contestation. Cela explique pourquoi un relevé ne doit pas partir trop vite à la poubelle. En cas d’erreur de date, de somme ou d’intitulé, le document vous aide à prouver votre position et à faire valoir votre droit.
Pourquoi la prescription change la durée de garde
La prescription fixe une limite de temps pour agir. Si elle est dépassée, votre droit peut s’éteindre ou devenir plus fragile. C’est pour cela qu’un document bancaire doit souvent être conservé pendant toute la période utile, puis encore un peu au-delà par prudence. Le code civil et les règles bancaires se croisent ici : ils ne vous demandent pas d’archiver pour toujours, mais de garder assez longtemps pour prouver.
Réclamer à temps: les délais à connaître avant de jeter un document
Avant de jeter un relevé, vérifiez si un délai de réclamation court encore. Pour une opération contestée, le courrier doit partir vite, surtout si la date est récente. Si vous transmettez un dossier à la banque, gardez une copie du document envoyé et de la réponse reçue. Dans certains cas, le droit de contestation dure plusieurs mois, parfois davantage selon le cas. Mieux vaut donc attendre la fin du délai légal avant de supprimer quoi que ce soit.
Archiver ses relevés sans se tromper entre papier et numérique
Un bon archivage évite les pertes de temps et les mauvaises surprises. Aujourd’hui, l’électronique a simplifié la vie de beaucoup de foyers, mais le papier reste encore rassurant pour certains dossiers. Le plus important est de choisir un moyen stable, lisible et sécurisé pour conserver chaque document. Une banque propose souvent un espace client, mais il est prudent d’avoir aussi une copie chez vous.
Dans une entreprise comme dans un foyer, l’archivage numérique doit rester organisé. Un document bancaire mal nommé se perd vite, surtout quand on doit le retrouver en urgence. Pour vous simplifier la vie, voici les bonnes pratiques à suivre.
- Nommer chaque document avec la date et l’objet.
- Créer un dossier numérique par année.
- Conserver une copie de secours sur un support sécurisé.
- Vérifier régulièrement que les fichiers restent lisibles.
Les avantages d’un archivage numérique bien organisé
L’archivage électronique permet de gagner de la place et de rechercher un document en quelques secondes. Un PDF téléchargé depuis l’espace bancaire se classe facilement, surtout si vous le rangez par mois. Ce moyen est utile pour les particuliers, mais aussi pour une entreprise qui doit retrouver vite un justificatif social ou un avis de prélèvement. En 2026, beaucoup de banques conservent les relevés en ligne pendant plusieurs années, ce qui facilite la gestion au quotidien.
Ce qu’il faut garder en version papier par précaution
Le papier reste utile pour certains originaux, notamment quand un fournisseur, une administration ou un dossier social exige une trace matérielle. Gardez en version papier les documents de clôture, les attestations importantes et les pièces que vous devez produire en cas de contrôle. Si vous scannez tout, pensez à vérifier la lisibilité et à sécuriser l’accès. Le bon compromis consiste souvent à conserver le papier pour les pièces sensibles et le numérique pour le suivi courant.
Les cas particuliers où il faut prolonger la conservation
Il existe des cas où la durée standard ne suffit pas. Une succession, un litige ou une résiliation de contrat peuvent vous obliger à conserver plus longtemps un document bancaire. Dans une entreprise, un contrôle administratif ou une vérification sociale peut aussi prolonger le besoin de preuve. Le bon réflexe consiste alors à ne rien jeter avant la fin complète du dossier.
Si vous avez un doute, gardez le document original et sa copie. Cela vaut pour un relevé, mais aussi pour tout contrat, courrier ou preuve de transmission. Mieux vaut conserver un peu trop longtemps que regretter une suppression trop rapide.
- Succession avec partage des comptes.
- Litige avec une assurance ou une banque.
- Clôture de compte avec opérations récentes.
- Prêt encore en cours de remboursement.
- Contrôle administratif ou fiscal en attente.
Litige, succession ou clôture de compte: les situations à risque
Dans un litige, chaque date compte. Un courrier, une réponse ou un relevé peut faire basculer le dossier. En cas de succession, les héritiers doivent souvent prouver les mouvements du compte jusqu’à la fin de la période concernée. Après une clôture, gardez encore les pièces liées à la fermeture, car elles peuvent servir si une opération apparaît plus tard. Le droit de preuve ne disparaît pas du jour au lendemain.
Les documents à garder avec les relevés pour être couvert
Pour être bien couvert, conservez avec vos relevés le contrat, les courriers échangés, les preuves de virement et les attestations de fin. Si un professionnel vous demande une justification, ces pièces complètent le dossier et évitent les zones d’ombre. Garder l’original lorsque c’est possible reste une bonne habitude, surtout pour un document sensible. Dans les cas complexes, l’ensemble du dossier vaut souvent plus qu’un seul relevé isolé.
FAQ – Questions fréquentes sur la conservation des relevés bancaires
Faut-il garder ses relevés bancaires à vie ?
Non, pas en général. Il suffit de conserver chaque document pendant la durée utile, souvent liée à la prescription et au délai de réclamation. Garder à vie n’est pas nécessaire, sauf cas très particulier ou dossier bancaire sensible.
Les relevés numériques ont-ils la même valeur que les versions papier ?
Oui, un relevé bancaire numérique a en principe la même valeur s’il est lisible, daté et issu de votre banque. Pour la preuve, le format électronique est souvent suffisant, à condition de conserver le document sans modification.
Que faire si la banque ne fournit plus un ancien relevé ?
Demandez un duplicata par courrier ou via l’espace client. Si la banque ne peut plus le transmettre, gardez les autres pièces du dossier, comme un justificatif de virement ou un contrat, pour prouver la date et le montant.
Peut-on jeter un relevé après la fermeture du compte ?
Pas immédiatement. Après la fin du compte, gardez encore les relevés pendant le délai légal utile, surtout si une opération peut être contestée. La fermeture ne supprime pas d’un coup le besoin de preuve.
Quels documents faut-il garder avec les relevés en cas de litige ?
Conservez le contrat, les courriers, les justificatifs, les réponses de la banque et tout original utile. En cas de litige bancaire, ces pièces complètent les relevés et renforcent votre preuve.
Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque